蓝思科技深度解析 垂直整合加速,新兴龙头崛起,触控产品线布局与竞争优势
引言
在消费电子产业链中,蓝思科技(Lens Technology)以其玻璃盖板业务起家,逐步构建起横跨玻璃、蓝宝石、陶瓷、金属、触控模组、摄像头模组、指纹识别模组等多元领域的精密制造平台。公司通过垂直整合战略,加速从单一组件供应商向系统级方案商转型。尤其在触控产品领域,蓝思科技已形成覆盖触控传感器、触控模组到贴合工艺的全链条能力,成为新兴的触控龙头。本文将从垂直整合路径、触控产品技术布局、市场竞争力及未来前景等维度进行深度解析。
一、垂直整合:从玻璃盖板到触控全链条
蓝思科技早期的核心业务是消费电子防护玻璃,客户涵盖苹果、三星、华为、小米等全球头部品牌。单一结构件面临价格竞争和需求波动风险。为此,公司自2015年起启动垂直整合战略,通过并购、自研和产能扩张,向上游延伸至材料(如蓝宝石、陶瓷),向下游拓展至触控模组、显示模组和组装环节。
在触控领域,蓝思科技先后收购了胜华科技旗下触控资产、日写(Nissha)的触控传感器业务,并自建触控模组产线。目前,公司已具备从触控传感器(包括纳米银、金属网格、ITO等)到触控模组(GFF、GF2、OGS、On-cell、In-cell等)的完整设计和制造能力。这种垂直整合使其能够为客户提供“玻璃盖板+触控模组”的一体化交付,显著缩短供应链环节,降低成本并提升响应速度。
二、触控产品技术布局:多技术路线并行
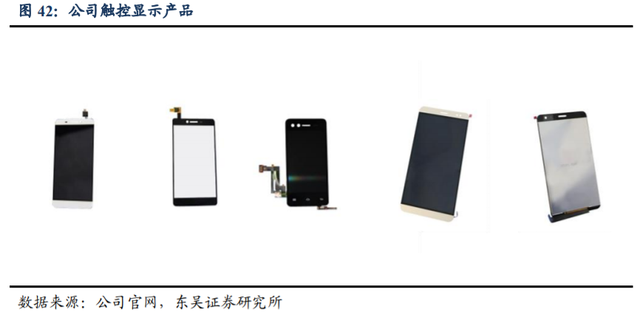
触控产品是蓝思科技近年来重点发力的新兴方向。公司触控产品主要分为以下几类:
- 触控传感器:蓝思科技掌握纳米银、金属网格、ITO薄膜等多种透明导电技术。其中,纳米银因其柔韧性好、成本低,适用于折叠屏和可穿戴设备;金属网格则适合大尺寸交互屏。
- 触控模组:公司提供外挂式(GFF、GF2、OGS)和内嵌式(On-cell、In-cell)触控模组,覆盖智能手机、平板、笔记本、车载屏等场景。尤其在大尺寸触控模组方面,蓝思已实现量产,并切入新能源汽车中控屏供应链。
- 触控与显示贴合:蓝思拥有全贴合(OCA、OCR)产线,可完成触控模组与显示屏的贴合,减少厚度并提升透光率。这使公司能够交付“触控+显示”一体化模组,向显示模组领域再进一步。
值得注意的是,蓝思科技在柔性触控领域亦有布局。随着折叠屏手机放量,其纳米银触控方案已应用于多家安卓旗舰机型,并有望进入苹果折叠屏供应链。
三、核心竞争力:为何能成为新兴触控龙头?
- 客户协同优势:蓝思科技长期服务全球顶级消费电子品牌,对客户需求理解深刻。触控模组可与现有玻璃盖板业务共享客户关系和渠道,降低市场开拓成本。例如,苹果、三星、华为等既是盖板客户,也是潜在触控模组客户。
- 垂直整合带来的成本与效率:从传感器到模组再到贴合,蓝思内部完成大部分工序,减少了外购和物流成本。快速打样和量产能力使其在客户新品导入阶段占得先机。
- 技术储备与专利:蓝思在触控领域积累了数百项专利,涵盖纳米银制备、金属网格图案设计、触控制程等。公司还设有专用触控研发团队,持续攻关柔性触控、超薄触控等前沿方向。
- 产能规模:蓝思在湖南、广东、江苏等地建有触控模组专线,月产能可达数百万片(按不同尺寸)。规模化生产带来了明显的良率优势和交付保障。
- 汽车电子机遇:新能源汽车催生了大尺寸触控屏需求,蓝思的车载触控模组已获得多家车企定点,未来有望成为新的增长极。
四、市场表现与挑战
从财报看,蓝思科技触控产品收入占比逐年提升,2022年触控模组业务营收已突破百亿元,毛利率维持在20%左右,高于传统玻璃盖板业务。客户结构上,除苹果外,安卓阵营和汽车客户贡献增加,降低了对单一大客户的依赖。
但挑战同样存在:触控行业竞争激烈,对手包括TPK、业成、欧菲光等;技术迭代快,需要持续投入研发;下游需求疲软可能带来产能利用率波动。折叠屏、卷轴屏等新形态对触控技术提出更高要求,蓝思需保持敏捷创新。
五、未来展望:触控+显示+组装,打开成长天花板
蓝思科技的终极目标是成为一站式精密制造方案商。在触控产品基础上,公司正积极布局Mini/Micro LED显示、整机组装等业务。蓝思有望向客户提供“盖板+触控+显示+组装”的完整解决方案,提升单机价值量。
在折叠屏、AR/VR、智能汽车等新兴领域,触控交互需求将爆发。蓝思科技凭借垂直整合和触控技术积累,有望复制其在玻璃盖板领域的成功,成为新兴触控龙头。若公司能顺利切入苹果折叠屏触控供应链,业绩弹性将十分显著。
##
垂直整合是蓝思科技应对行业变革的核心战略,而触控产品正是这一战略的关键落子。从玻璃盖板到触控模组,再到一体化贴合,蓝思正逐步拉通产业链,构建起强大的护城河。尽管前路有竞争和波动,但其客户、技术和规模优势不容小觑。在消费电子复苏和汽车电子崛起的双重驱动下,蓝思科技的触控产品线有望成为公司第二增长曲线,推动其从“玻璃之王”向“触控龙头”蜕变。
最新产品